
Pompy ciepła w Polsce: wyraźne odbicie rynku i rosnące zainteresowanie technologią
Po trzech kwartałach 2026 r. sprzedaż pomp ciepła przeznaczonych do wodnego centralnego ogrzewania wzrosła o 21% w porównaniu z analogicznym okresem poprzedniego roku. W samym III kwartale dynamika wzrostu sięgnęła 26%. Najmocniej zwiększyła się sprzedaż gruntowych pomp ciepła - o 63% w okresie I-III kwartału oraz o 70% w samym III kwartale. Jednocześnie wzrosło zainteresowanie pompami ciepła w programie „Czyste Powietrze”: ich udział we wnioskach zwiększył się z 23% w lipcu do 33% we wrześniu 2026 r.
Analizy PORT PC bazują na danych przekazywanych przez producentów i importerów, dotyczących sprzedaży pomp ciepła do hurtowni oraz instalatorów. Są to dane typu sell-in, a więc obrazujące sprzedaż urządzeń do kanałów dystrybucji i instalatorów, nie zaś bezpośrednio do odbiorców końcowych. Zestawienie wskazuje na poprawę sytuacji na polskim rynku pomp ciepła w 2026 r., podobnie jak w wielu innych państwach Unii Europejskiej.
Wzrosty w segmencie centralnego ogrzewania: od 17% do 63% po trzech kwartałach 2026 r.
Podsumowanie pierwszych trzech kwartałów 2026 r. pokazuje wzrost sprzedaży we wszystkich kategoriach pomp ciepła przeznaczonych do wodnego centralnego ogrzewania budynków. Najwyższą dynamikę odnotowały gruntowe pompy ciepła typu solanka-woda i woda-woda - ich sprzedaż była o 63% większa niż w analogicznym okresie 2025 r. W przypadku pomp powietrze-woda łączny wzrost wyniósł 17%, w tym 23% dla urządzeń typu monoblok i 16% dla splitów. Łącznie sprzedaż wszystkich analizowanych rodzajów pomp ciepła do wodnego centralnego ogrzewania zwiększyła się o 21%.
Spadek sprzedaży utrzymuje się natomiast w kategorii pomp ciepła powietrze-woda przeznaczonych wyłącznie do przygotowania ciepłej wody użytkowej. Po trzech kwartałach 2026 r. ich sprzedaż była o 26% niższa niż w analogicznym okresie roku poprzedniego.
| Typ pompy ciepła | Zmiana sprzedaży Q1-Q3 2026/2025 |
|---|---|
| pompy ciepła do centralnego ogrzewania ogółem | +21% |
| pompy ciepła solanka-woda lub woda-woda | +63% |
| pompy ciepła powietrze-woda ogółem | +17% |
| w tym pompy ciepła powietrze-woda typu split | +16% |
| w tym pompy ciepła powietrze-woda typu monoblok | +23% |
| pompy ciepła powietrze-woda do c.w.u. | -26% |
Tab. 1. Zmiana sprzedaży dla poszczególnych typów pomp ciepła w okresie I–III kwartałów 2026 r. w porównaniu z analogicznym okresem 2025 r. Źródło: PORT PC
III kwartał z jeszcze wyższą dynamiką sprzedaży
Porównanie sprzedaży w samym III kwartale rok do roku przyniosło lepsze wyniki niż we wcześniejszych kwartałach 2026 r. Może to wskazywać na szybszą odbudowę rynku, jednak ocena trwałości tej tendencji będzie wymagała danych za kolejny kwartał.
Największy wzrost ponownie dotyczył gruntowych pomp ciepła – ich sprzedaż była o 70% wyższa niż w III kwartale 2025 r. Sprzedaż pomp powietrze-woda przeznaczonych do centralnego ogrzewania zwiększyła się łącznie o 22%, przy wzroście o 27% w przypadku monobloków i o 20% w przypadku splitów. Łączna sprzedaż gruntowych pomp ciepła oraz urządzeń powietrze-woda do wodnego centralnego ogrzewania budynków wzrosła w III kwartale 2026 r. o 26%.
Widoczne jest również ograniczenie skali spadku sprzedaży pomp powietrze-woda służących do przygotowania ciepłej wody użytkowej. W III kwartale sprzedaż tej grupy urządzeń była niższa o 11%, podczas gdy w I i II kwartale spadki przekraczały 20%.
| Typ pompy ciepła | Zmiana sprzedaży w Q3 2026/2025 |
|---|---|
| pompy ciepła do centralnego ogrzewania ogółem | +26% |
| pompy ciepła solanka-woda lub woda-woda | +70% |
| pompy ciepła powietrze-woda ogółem | +22% |
| w tym pompy ciepła powietrze-woda typu split | +20% |
| w tym pompy ciepła powietrze-woda typu monoblok | +27% |
| pompy ciepła powietrze-woda do c.w.u. | -11% |
Tab. 2. Zmiana sprzedaży poszczególnych typów pomp ciepła w III kwartale 2026 r. w porównaniu z III kwartałem 2025 r. Źródło: PORT PC
„Czyste Powietrze” - rośnie udział wniosków dotyczących pomp ciepła
Chociaż pierwsze oznaki ożywienia na polskim rynku pomp ciepła można było zauważyć już w ubiegłym roku, przez wiele miesięcy nie znajdowało to odzwierciedlenia w wynikach programu „Czyste Powietrze”. Udział wniosków obejmujących pompy ciepła w ogólnej liczbie wniosków o dofinansowanie urządzeń grzewczych utrzymywał się na poziomie około 20%, a większość nabywców inwestowała w te urządzenia poza systemem dofinansowania.
Zmiana nastąpiła w sierpniu 2026 r. Udział wniosków dotyczących pomp ciepła zwiększył się z 23% w lipcu do 30% w sierpniu, a następnie do 33% we wrześniu. Oznacza to wzrost o 10 punktów procentowych w ciągu dwóch miesięcy. PORT PC wyraża oczekiwanie, że NFOŚiGW podejmie działania wspierające utrzymanie tego kierunku, tak aby możliwie szeroka grupa beneficjentów mogła osiągać realne oszczędności i większą przewidywalność kosztów ogrzewania po termomodernizacji oraz wymianie źródła ciepła.
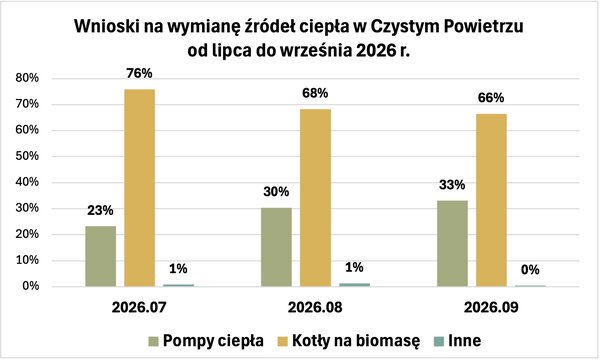
Rys. 1. Udział procentowy wniosków o wymianę źródła ciepła według rodzaju urządzenia w programie „Czyste Powietrze”. Źródło: dane z programu „Czyste Powietrze”, PAS
PORT PC postuluje m.in. wprowadzenie obowiązku przedstawiania beneficjentom indywidualnej prognozy kosztów ogrzewania już na etapie planowania inwestycji, a także zwiększenie wsparcia dla najbardziej efektywnych urządzeń znajdujących się na liście ZUM – pomp ciepła o najwyższej klasie A+++. Zgodnie z obliczeniami PORT PC dla modelowego budynku o powierzchni 150 m², szerzej przedstawionymi w poprzedniej informacji prasowej, przy wyborze pompy ciepła powietrze-woda klasy A+++ prosty okres zwrotu wyższego wkładu własnego w porównaniu z kotłem na pellet może wynosić 1 rok przy dofinansowaniu na poziomie 70% oraz 1,8 roku przy dofinansowaniu 40%. Podstawą tych wyliczeń są znacząco niższe rachunki za dostarczane ciepło. Wartości te odnoszą się do modelowego budynku oraz założeń zastosowanych w poprzedniej analizie PORT PC. W rzeczywistych warunkach zależą m.in. od cen energii i pelletu, kosztów instalacji oraz poziomu dofinansowania.
PORT PC ponownie zwraca się również do NFOŚiGW oraz Ministerstwa Klimatu i Środowiska o możliwie szybkie wdrożenie list kontrolnych dla inwestycji dotyczących urządzeń grzewczych, w tym pomp ciepła. Rozwiązania te organizacja przedstawiła już kilka miesięcy wcześniej. Ich zastosowanie może wspierać poprawę jakości przedsięwzięć objętych dofinansowaniem. Prawidłowy dobór i wykonanie instalacji pompy ciepła mogą bowiem istotnie ograniczyć koszty ogrzewania, zmniejszyć ryzyko ubóstwa energetycznego oraz ograniczyć potrzebę kolejnego wsparcia publicznego dla gospodarstw o najniższych dochodach.
Rosnąca efektywność pomp ciepła
Technologia pomp ciepła w ostatnich latach intensywnie się rozwijała, dlatego na rynku dostępna jest coraz większa liczba urządzeń o najwyższej klasie efektywności energetycznej A+++. Współczynniki SCOP dla ogrzewania pomieszczeń osiągają wartości 4, 5, a nawet 6. Oznacza to możliwość dostarczenia w skali roku kilkukrotnie większej ilości energii cieplnej niż ilość zużytej energii elektrycznej. Koszt wytworzonego ciepła zależy jednak również od cen energii, temperatury zasilania oraz właściwego doboru instalacji. Wartości SCOP deklarowane w bazie EPREL są ustalane dla określonych warunków normowych, natomiast rzeczywista efektywność sezonowa zależy także od charakterystyki budynku, pogody, instalacji grzewczej i sposobu użytkowania.
Według stanu na październik 2026 r. w bazie EPREL, w której przed wprowadzeniem na rynek UE obowiązkowo rejestrowane są urządzenia objęte etykietowaniem energetycznym, figuruje 43 538 modeli pomp ciepła do wodnego centralnego ogrzewania przystosowanych do pracy z temperaturą zasilania 35°C, stosowaną m.in. przy ogrzewaniu podłogowym. Spośród nich 34 847 urządzeń ma klasę A+++ i SCOP powyżej 4,45. SCOP przekraczający 5 osiąga 5 709 modeli, natomiast wartość powyżej 6 – 284 modele. Oznacza to szeroką dostępność wysokoefektywnych pomp ciepła przeznaczonych do nowych lub zmodernizowanych budynków z ogrzewaniem podłogowym.
W istniejących budynkach wyposażonych w grzejniki oferta pomp ciepła klasy A+++ jest mniejsza, ale nadal liczna. Spośród 43 302 modeli przystosowanych do temperatury zasilania 55°C aż 34 378 ma klasę A++, a 4 553 – A+++. W tej grupie klasa A+++ oznacza SCOP na poziomie co najmniej 3,83 dla pomp powietrze-woda oraz co najmniej 3,95 dla urządzeń solanka-woda. Według PORT PC premiowanie takich urządzeń w programie „Czyste Powietrze” powinno wspierać zwiększanie ich liczby na liście ZUM i zapewniać beneficjentom szeroki dostęp do nowoczesnych, wysokoefektywnych rozwiązań.
PORT PC wskazuje również na zasadność szczególnego zachęcania do stosowania najbardziej efektywnych pomp ciepła klasy A+++ przez beneficjentów o najniższych dochodach, korzystających w programie „Czyste Powietrze” ze 100-procentowego poziomu dofinansowania. Także przy najwyższym poziomie wsparcia beneficjent ponosi koszt VAT. Zgodnie z obliczeniami zaprezentowanymi w poprzedniej informacji prasowej PORT PC, dla modelowego budynku o powierzchni 150 m² dodatkowy koszt VAT związany z wyborem pompy ciepła zamiast kotła na pellet może zwrócić się w ciągu kilku miesięcy w wyniku niższych rachunków za ciepło.
Prognoza na 2026 r., kierunki zmian i nowe inicjatywy
Mimo że wyniki sprzedaży w III kwartale 2026 r. były lepsze niż w poprzednich kwartałach, PORT PC utrzymuje ostrożną prognozę dla całego 2026 r., zbliżoną do szacunków z połowy roku. Korekta w górę objęła jedynie gruntowe pompy ciepła, których sprzedaż od wielu miesięcy rozwija się najbardziej dynamicznie.
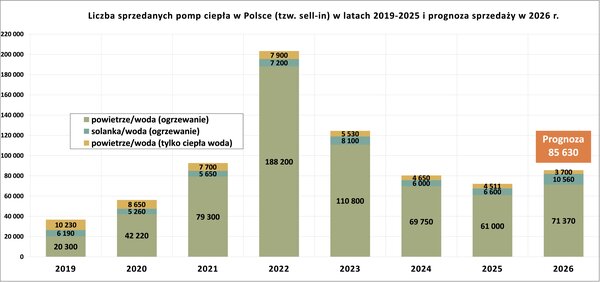
Rys. 2. Sprzedaż pomp ciepła w Polsce na podstawie danych sprzedażowych producentów i importerów do kanałów dystrybucji oraz instalatorów.
Źródło: PORT PC. Dane za 2026 r. stanowią prognozę PORT PC.
Niepewność na rynku paliw kopalnych, trudności z dostępnością pelletu oraz wzrost cen skłaniają inwestorów do poszukiwania bardziej efektywnych i bezpiecznych rozwiązań, zapewniających większą przewidywalność oraz stabilność kosztów ogrzewania. Rosnące ceny węgla, gazu czy biomasy mogą oddziaływać również na koszt produkcji energii elektrycznej, jednak w przypadku pomp ciepła wpływ ten jest ograniczany dzięki wykorzystaniu energii pobieranej z otoczenia jako głównego źródła ciepła. Według PORT PC zależność tę, podobnie jak walory użytkowe tej technologii, dostrzega coraz więcej konsumentów, co tworzy podstawę do dalszego wzrostu zainteresowania pompami ciepła.
Pompy ciepła stanowią istotny element Planu Elektryfikacji UE z 17 lipca 2026 r., ukierunkowanego na efektywną elektryfikację i związane z nią korzyści dla konsumentów oraz gospodarki. Polska pozostaje pod tym względem za większością państw Unii Europejskiej. Według danych Eurostatu w 2024 r. energia elektryczna odpowiadała za około 17,5% końcowego zużycia energii w Polsce, przy średniej unijnej wynoszącej 23,4%. PORT PC wskazuje, że zwiększenie udziału pomp ciepła w ogrzewaniu budynków jest niezbędne do zmiany tej sytuacji.
Paweł Lachman, prezes PORT PC, podkreśla potrzebę zdecydowanych działań, w tym opracowania Polskiego Planu Elektryfikacji, rozwoju inicjatyw oddolnych i współpracy sektorowej służącej ograniczaniu istniejących barier. Zwraca przy tym uwagę, że ogrzewanie i przygotowanie ciepłej wody odpowiadają za ponad 80% końcowego zużycia energii w polskich gospodarstwach domowych. W tym ujęciu istotną rolę mają odgrywać prosumenci, którzy obok własnej produkcji energii elektrycznej pozyskują również odnawialne ciepło za pomocą pomp ciepła.
Źródło: PORT PC
Źródło grafik: PORT PC


